Unternehmen
Belege und Buchhaltung mit KI
Kurzantwort
In der Buchhaltung liest KI Belege aus Fotos, Scans und Mails aus, ordnet Lieferant, Betrag und Steuersatz zu und schlägt eine Buchung vor. DATEV etwa kennzeichnet seine KI-Vorschläge als sicher, unsicher oder unvollständig und empfiehlt, auch automatisch gebuchte Belege wie gewohnt zu prüfen1. Buchungsbelege müssen weiterhin acht Jahre aufbewahrt werden, Bücher und Jahresabschlüsse zehn Jahre5.
Belege abtippen lässt sich heute weitgehend an eine Software abgeben. Aus einem Foto des Kassenbons, einer PDF-Rechnung oder einer E-Rechnung zieht die Software Datum, Lieferant, Rechnungsnummer, Netto, Steuer und Brutto, erkennt wiederkehrende Geschäftspartner und schlägt ein Konto vor. Was übrig bleibt, ist Prüfarbeit: Stimmt die Zuordnung, ist der Beleg vollständig, gehört er überhaupt in die Buchhaltung? Für die Verantwortung ändert sich nichts. Wer bucht, bleibt für die Buchung verantwortlich, auch wenn eine KI den Vorschlag gemacht hat.
Für die private Steuererklärung mit KI gelten andere Regeln als für die Bücher eines Betriebs. Steuerliche Einzelfragen gehören zur Steuerberatung oder zum Finanzamt.
Vom Beleg zur Buchung
Der Weg eines Belegs hat fünf Stationen, und an jeder arbeitet KI etwas anders.
- Erfassen: Belege kommen per Mail, als Upload oder als Foto aus einer App. DATEV bietet dafür etwa die Weiterleitung aus dem Mailpostfach, das Hochladen per Ziehen und Ablegen und eine Smartphone-App, mit der man Belege direkt fotografiert2.
- Lesen: Bei Papierbelegen und PDF-Rechnungen erkennt OCR die Zeichen. Bei E-Rechnungen entfällt dieser Schritt, weil die Daten bereits strukturiert in der Datei stehen2.
- Zuordnen: Aus dem erkannten Text werden Felder. Welche Zahl ist der Nettobetrag, welches Datum das Leistungsdatum, welcher Name der Lieferant? Dahinter steckt Named Entity Recognition, die Zuordnung von Begriffen zu Feldern.
- Vorschlagen: Ein Modell vergleicht den Beleg mit früheren Buchungen und schlägt Konto, Steuerschlüssel und Geschäftspartner vor.
- Prüfen und buchen: Ein Mensch bestätigt, ändert oder sortiert aus. Bestätigte und korrigierte Vorschläge verbessern bei vielen Systemen die nächsten Vorschläge.
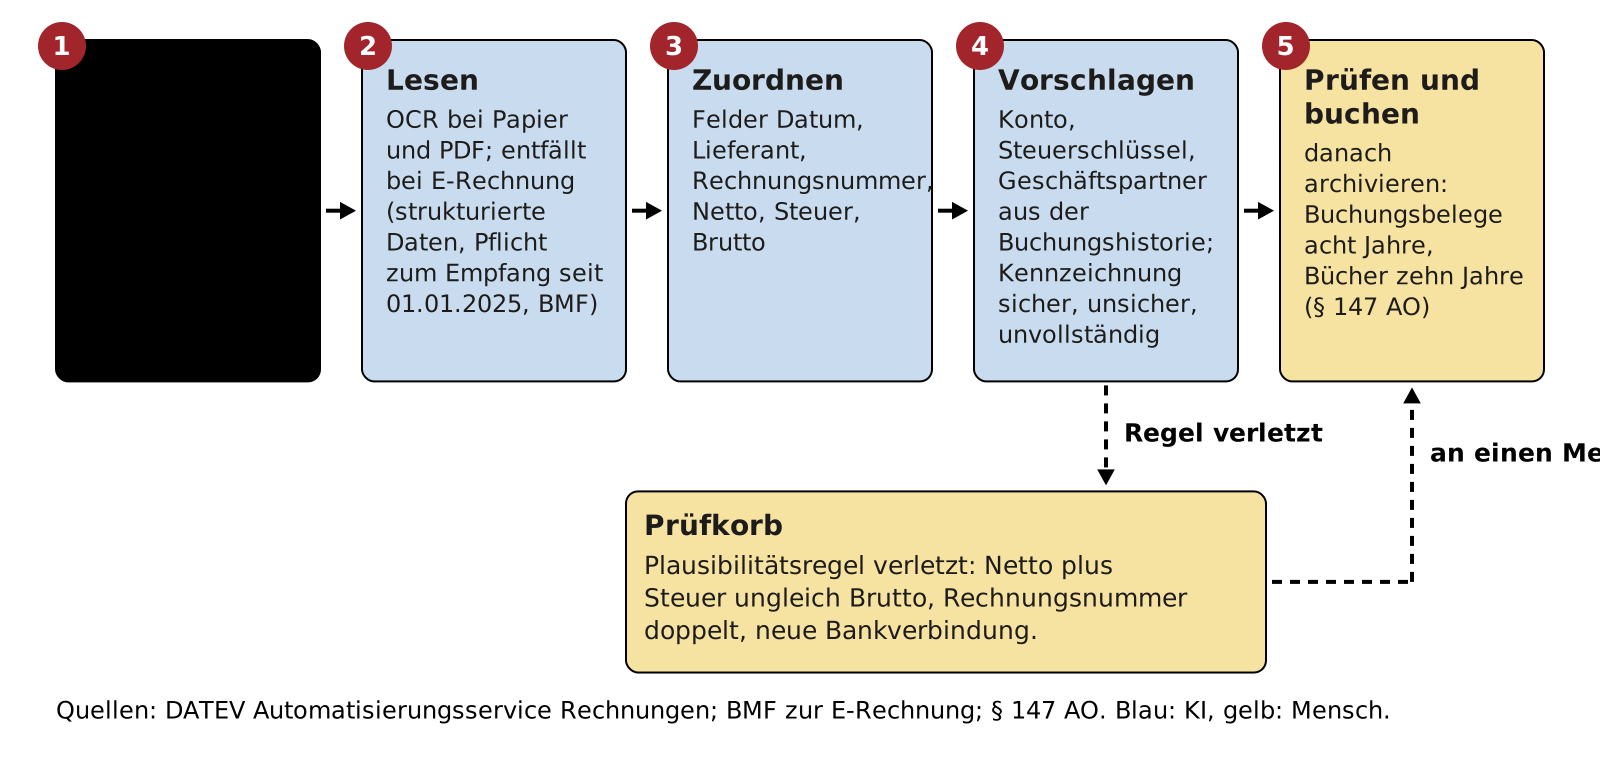
- KI liest, ordnet zu, schlägt vor
- Mensch prüft, bucht, klärt den Prüfkorb
Wie gut OCR heute liest
Die reine Zeichenerkennung ist bei sauberen Vorlagen inzwischen kaum noch das Problem. Fehler entstehen an anderer Stelle: bei zerknitterten oder verblassten Kassenbons, bei Handschrift, bei Rechnungen mit ungewöhnlichem Aufbau und bei Belegen, auf denen mehrere Beträge stehen, etwa Zwischensummen, Rabatte und Pfand. Dann liest die Software die Zeichen richtig, ordnet sie aber falsch zu.
Neuere Systeme nutzen dafür Sprachmodelle, die Text und Bild gemeinsam verarbeiten. Sie erkennen auch ungewohnte Layouts besser, erfinden aber gelegentlich Werte, die gar nicht auf dem Beleg stehen. Der erfundene Wert, eine Halluzination, fällt in der Buchhaltung besonders schwer auf, weil der Betrag plausibel aussieht. Gute Systeme zeigen deshalb an, wie sicher sie bei jedem Feld sind, und sie markieren den Ausschnitt auf dem Beleg, aus dem ein Wert stammt. Plausibilitätsregeln fangen einen großen Teil der Fehler ab, bevor sie in die Buchhaltung gelangen: Netto plus Steuer ergibt Brutto, das Rechnungsdatum liegt nicht in der Zukunft, die Rechnungsnummer ist neu. Was keine Regel besteht, landet in einem Prüfkorb für Menschen.
Wie ein Chat-Assistent einen Beleg liest, kannst du selbst ausprobieren: Lad ein Foto hoch, so wie beim Arbeiten mit Bildern und PDFs, und frag nach den Feldern. Für echte Belege mit Kundendaten taugt das nur, wenn der Dienst einen Vertrag zur Auftragsverarbeitung bietet.
Buchungsvorschläge am Beispiel DATEV
Viele Unternehmen arbeiten mit einer Steuerkanzlei zusammen, die DATEV nutzt. Bei DATEV Unternehmen online werden die buchungsrelevanten Angaben bei E-Rechnungen direkt übernommen, bei sonstigen Rechnungen liest der DATEV Buchungsassistent online sie per OCR aus2. Eingehende E-Rechnungen prüft die Software auf formale Anforderungen; den Inhalt muss das Unternehmen weiterhin selbst prüfen2. Die Belege werden im DATEV-Rechenzentrum abgelegt und nach Angaben von DATEV revisionssicher archiviert2.
Für die Kanzlei gibt es den DATEV Automatisierungsservice Rechnungen. Er erzeugt Buchungsvorschläge aus digitalen Eingangs- und Ausgangsrechnungen und aus der Buchungshistorie; sobald ein Vorschlag bestätigt oder geändert wird, lernt die KI nach Angaben von DATEV dazu1. Die Vorschläge werden als sicher, unsicher oder unvollständig gekennzeichnet, mit grünem Haken, gelben oder roten Symbolen, und die Felder, die noch geprüft werden müssen, sind markiert1. Sicher eingestufte Belege lassen sich automatisch buchen; DATEV schreibt dazu, man solle die Buchführung auch in diesen Fällen wie gewohnt prüfen1. Bei Belegen mit mehreren Steuersätzen erzeugt der Dienst mehrere Vorschläge und wechselt automatisch in die Aufteilung1.
Andere Programme für kleine Betriebe arbeiten nach demselben Prinzip, auch Handwerkersoftware bringt oft eine Erfassung von Eingangsrechnungen mit. Beim Vergleich helfen einige Fragen mehr als die Werbetexte der Anbieter: Zeigt das Programm an, wie sicher ein Vorschlag ist? Lässt sich jeder Wert auf dem Beleg nachvollziehen? Und wie kommen die Daten zur Steuerkanzlei?
Rechnungen prüfen
Bei der Rechnungsprüfung hilft KI auf zwei Ebenen. Formal prüft sie, ob die Pflichtangaben vorhanden sind. Nach § 14 Absatz 4 des Umsatzsteuergesetzes gehören dazu unter anderem Name und Anschrift von Leistendem und Empfänger, Steuernummer oder Umsatzsteuer-Identifikationsnummer, Ausstellungsdatum, eine fortlaufende Rechnungsnummer, Menge und Art der Leistung, Leistungszeitpunkt, das nach Steuersätzen aufgeschlüsselte Entgelt sowie Steuersatz und Steuerbetrag6. Eine Software kann fehlende Angaben zuverlässig anzeigen, bevor jemand die Vorsteuer zieht.
Inhaltlich vergleicht sie die Rechnung mit Bestellung und Lieferschein, findet doppelte Rechnungen und meldet Auffälligkeiten, etwa eine geänderte Bankverbindung bei einem bekannten Lieferanten. Die Polizei Köln beschreibt die Masche so: Täter lesen ein Mailpostfach mit, schicken kurz nach einer echten Rechnung eine täuschend ähnliche Mail mit angeblich neuer Kontoverbindung, und der Betrug fällt oft erst auf, wenn Mahnungen kommen7. Die Freigabe einer Zahlung an ein neues Konto sollte deshalb immer ein Mensch verantworten, nach Rückfrage beim Geschäftspartner, ob sich das Konto wirklich geändert hat7.
E-Rechnung verändert die Erfassung
Seit dem 01.01.2025 liegt eine E-Rechnung nur noch vor, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird; ein einfaches PDF zählt nicht mehr dazu3. Unternehmen müssen seitdem E-Rechnungen empfangen können, wofür ein Mailpostfach reicht3. Bis zum 31.12.2026 dürfen alle Rechnungsaussteller noch sonstige Rechnungen verschicken, bei einem Vorjahresumsatz bis 800.000 Euro verlängert sich diese Frist bis Ende 20273. Besondere Regeln für Barzahlungen gibt es nicht: Auch für einen Materialeinkauf im Baumarkt über 250 Euro ist eine E-Rechnung auszustellen, sobald der Verkäufer keine Übergangsregel mehr nutzen kann oder will3. Als möglichen Weg nennt das Bundesfinanzministerium, vor Ort einen Kassenbeleg auszugeben und die E-Rechnung später per Mail nachzuschicken3.
Je mehr Rechnungen strukturiert ankommen, desto weniger muss die Software lesen und raten; sie kann sich auf Zuordnung und Prüfung konzentrieren. Kassenbons, Belege aus dem Ausland und Rechnungen von Kleinunternehmern bleiben allerdings noch lange auf Papier oder als PDF.
Aufbewahrung und GoBD
Am Archiv ändert die KI nichts. Nach § 147 der Abgabenordnung sind Bücher, Aufzeichnungen und Jahresabschlüsse zehn Jahre aufzubewahren, Buchungsbelege acht Jahre und sonstige steuerlich relevante Unterlagen sechs Jahre; die Frist beginnt mit dem Schluss des Kalenderjahres der letzten Eintragung5. Gescannte Belege dürfen als Bild aufbewahrt werden, wenn das den Grundsätzen ordnungsmäßiger Buchführung entspricht, die Wiedergabe mit dem Original bildlich übereinstimmt und während der ganzen Frist verfügbar, lesbar und maschinell auswertbar ist5.
Für E-Rechnungen hat das Bundesfinanzministerium die GoBD am 14.07.2025 angepasst: Es reicht, den strukturierten Teil aufzubewahren; den lesbaren PDF-Teil einer hybriden Rechnung muss man nur behalten, wenn er zusätzliche oder abweichende Informationen enthält4. Bei empfangenen strukturierten Datensätzen genügt eine inhaltliche statt einer bildlichen Übereinstimmung4. Wichtig für die Praxis: Die XML-Datei darf bei einer Umwandlung, etwa in ein Bildformat, nicht verloren gehen4.
Einführung in fünf Schritten
- Bestand aufnehmen: Wie viele Belege kommen im Monat, auf welchen Wegen, und wer tippt sie heute ab? Daraus ergibt sich, ob sich ein eigenes Werkzeug lohnt oder die Lösung der Steuerkanzlei reicht.
- Mit der Kanzlei sprechen: Welche Software nutzt sie, welche Belegwege nimmt sie an, und wer prüft künftig die Vorschläge? Doppelte Erfassung in zwei Systemen kostet mehr Zeit, als die KI spart.
- Belegwege bündeln: eine feste Mailadresse für Rechnungen, eine App für Kassenbons, ein Ablauf für Papierpost. Je weniger Wege, desto weniger geht verloren.
- Testphase mit Stichproben: Einige Wochen lang jeden Vorschlag prüfen und notieren, welche Belegarten Fehler erzeugen. Erst danach automatisches Buchen für eindeutig sichere Fälle einschalten, wenn das Programm es anbietet.
- Verfahren dokumentieren: wer scannt, wann Papier vernichtet wird, wo die Daten liegen und wer Zugriff hat. Diese Beschreibung braucht man bei einer Betriebsprüfung, und sie hilft neuen Mitarbeitenden.
Einem Handwerksbetrieb oder einer kleinen Praxis bringt die Umstellung vor allem Ordnung: Belege landen sofort an einer Stelle und sammeln sich nicht mehr bis zum Quartalsende in Jackentaschen und Fahrzeugen.
Grenzen und Voraussetzungen
Eine KI weiß nicht, ob eine Ausgabe betrieblich veranlasst ist, ob ein Restaurantbeleg eine Bewirtung oder ein privates Essen war oder ob eine Rechnung zu einem Projekt gehört, das niemand angelegt hat. Solche Fragen klärt weiterhin jemand, der den Betrieb kennt. Auch bei Sonderfällen wie Reverse-Charge, innergemeinschaftlichen Lieferungen oder Anlagegütern sollte jeder Vorschlag geprüft werden.
Voraussetzung für gute Vorschläge ist eine saubere Ausgangslage mit hoher Datenqualität: ein einheitlicher Kontenrahmen, gepflegte Stammdaten der Lieferanten und eine Buchungshistorie ohne Altlasten. Läuft der Belegfluss sauber, lassen sich auch Freigaben und Zahlläufe automatisieren. Und weil Belege personenbezogene Daten von Kunden und Beschäftigten enthalten, gelten die Regeln für Datenschutz bei KI-Diensten im Unternehmen.
Was das für dich heißt
Du tippst Belege bisher von Hand ab und brauchst eine Buchhaltung, die einer Prüfung standhält.
- Sammle alle Belege an einer Stelle: Mailweiterleitung, App oder Upload, statt Schuhkarton.
- Lass dir von deiner Software anzeigen, welche Vorschläge unsicher sind, und prüfe diese zuerst.
- Gib Zahlungen an neue Bankverbindungen nur nach Rückruf beim Lieferanten frei.
- Kläre mit deiner Steuerberatung, wie Scannen und Archiv im Betrieb dokumentiert werden.
Häufige Fragen
Was ist KI-OCR und was unterscheidet sie von normaler Texterkennung?
Klassische OCR erkennt Zeichen. KI-gestützte Erfassung ordnet die erkannten Zeichen zusätzlich Feldern wie Betrag, Datum und Lieferant zu und kommt mit wechselnden Layouts besser zurecht.
Bucht der DATEV Automatisierungsservice Rechnungen selbständig?
Er erzeugt Buchungsvorschläge und kann als sicher eingestufte Belege automatisch buchen. DATEV empfiehlt, die Buchführung trotzdem wie gewohnt zu prüfen.
Darf ich den Papierbeleg nach dem Scannen wegwerfen?
Die Abgabenordnung erlaubt die Aufbewahrung als Bild, wenn die GoBD eingehalten sind und das Bild mit dem Original übereinstimmt. Wie das Verfahren im eigenen Betrieb dokumentiert sein muss, klärst du am besten mit deiner Steuerberatung.
Kann KI Rechnungen auf Fehler prüfen?
Ja, sie findet fehlende Pflichtangaben, Rechenfehler, doppelte Rechnungen und geänderte Bankverbindungen. Ob eine Leistung erbracht und betrieblich veranlasst war, beurteilt weiterhin ein Mensch.
Quellen
Stand:
- DATEV: Automatisierungsservice Rechnungen: Buchungsvorschläge mit KI, Stand 2026, abgerufen am 22.11.2026. zurück
- DATEV: Digitale kaufmännische Prozesse mit DATEV Unternehmen online, Stand 2026, abgerufen am 22.11.2026. zurück
- Bundesministerium der Finanzen: Fragen und Antworten zur Einführung der obligatorischen E-Rechnung zum 1. Januar 2025, Stand 2026, abgerufen am 22.11.2026. zurück
- Bundesministerium der Finanzen: BMF-Schreiben vom 14.07.2025: Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD), zweite Änderung, Stand 14.07.2025, abgerufen am 22.11.2026. zurück
- Bundesministerium der Justiz (gesetze-im-internet.de): Abgabenordnung, § 147 Ordnungsvorschriften für die Aufbewahrung von Unterlagen, abgerufen am 22.11.2026. zurück
- Bundesministerium der Justiz (gesetze-im-internet.de): Umsatzsteuergesetz, § 14 Ausstellung von Rechnungen, abgerufen am 22.11.2026. zurück
- Polizei Köln: Betrugsmasche Man in the middle: Präventionshinweise für kleine und mittelständische Unternehmen, Stand 11/2024, abgerufen am 22.11.2026. zurück